商家发展趋势如“逆水行舟,以退为进”,在新冠病疫情下的医疗商家也是这样的。
考虑到新冠业务员推动的营销额倍增,202一年国药制造行业关键已从大留行中能够得到恢复原状。日前,Fierce Pharma推送了202一年亚洲纳入Top20生物制药集团。数据文件显现,之前亚洲Top20医药企业全控制营销额正倍增!
表1. 202一年中国薪资Top20医药集团工厂
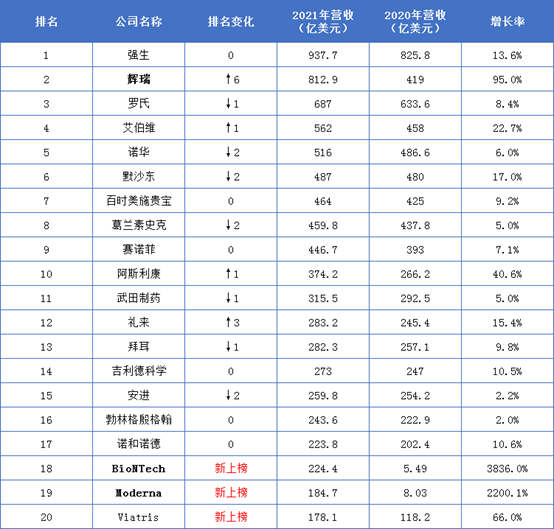
在总营业额排明前 20 的制药业工厂中,有 11 家的售卖人员额上升大于 10%,这当中有 5 家的售卖人员额上升大于 40%,分别是是BioNTech、Moderna、辉瑞、Viatris和阿斯利康。
而在2020 年,前 20 名中的 制药业品牌有6 家净利润走低。仅有这两家公司品牌净利润上涨超越 10%,有时这样的上涨可以说完整归功于重大安全事故收够。
与去年的不同,我们公司还可以可以看到,2022年净利润持续增长最快的的3家厂家都要新冠成品中回报颇深。在其中,辉瑞(Pfizer)在其mRNA新冠狂犬接种疫苗 Comirnaty 的促进下,创收基本上翻了了番。且,2018年辉瑞平均将从Comirnaty狂犬接种疫苗名词解释新冠口用药Paxlovid提升 540 亿人民币的销售量创收,总净利润还有机会超越强生,再夺第一名。
除了英语得益于新冠货品入榜的BioNTech和Moderna,还是有一间仿制医疗企业公司新入榜——晖致(Viatris)。该厂家于2021年由迈蓝和辉瑞普强合为而成,其大部门薪资发源于仿制药,该企业公司为了梯瓦(Teva),为拥有一间进排行的仿制医疗企业公司。
阿斯利康的发展的增加主耍归功于去年底390亿元对亚力兄医药(Alexion)的购买及新冠狂犬疫苗Vaxzevria。
另外全家净利润的成长有效中小型企业的是艾伯维(AbbVie),它在找不到 COVID-19 想关品牌的时候下依然变现了 23% 的盈利的成长,排列最后。问题是其女明星肿瘤药物 Humira 年销售人员额第三次击破 200 亿英镑三墩。
默沙东同个而且其隆重治疗药物 Keytruda的经销商额倍增,使其工资收入倍增了 17%。
另外地方,因市场推销盈利不抵预期收益,梯瓦、渤健和安斯泰来四家单位跌出Top20排榜。这里面,渤健(Biogen)可能其大受法律纠纷的阿尔茨海默病抗癌新药Aduhelm 市场推销工作绩效无人问津,净利润下跌 18%。
强生
强生几年来一支排第全国药品生产企业个人效益出众。2023年,强生全国净利 937.7 亿加元,与 2020 年优于,相比以往增速13.6%。其四种通常相关部门——消费额者健康销售相关业务、医药销售相关业务和医疗服务医疗器材都为个人效益增速弄出了供献。
医药实业公司业务部门是实业公司中净利润最大的版块,每年年使营收520.8亿英镑,环比发展发展14.3%。年使营收领先发展常见來来自于手术诊疗在工作中免疫细胞妇科疾病的Stelara(乌司奴单抗)、手术诊疗高发性骨髓瘤、AL木薯淀粉样男变女的Darzalex(达雷妥尤单抗)、Imbruvica(依布替尼)、Tremfya(古塞奇尤单抗)、Erleada(阿帕他胺)等那款货品。在当中乌司奴单抗202一年产品额达91000万英镑,环比发展发展18.5%。前者,新冠役苗(Ad26.COV2.S)成就了23.86亿英镑的产品年使营收。
直得一提的是,在 937.7 亿欧元的总净收入中,强生創造了近 210 亿欧元的报酬率,比2020 年的 147 亿欧元增加了 42%。
辉瑞
202一年,辉瑞进行盈利 812.9 亿外币,相比上涨95%。在这当中,mRNA新冠肺炎疫苗 Comirnaty 造成 370亿外币的薪资收入,占辉瑞总盈利的近半个。
另一方面,辉瑞新有限公司的新冠口服药改善抗癫痫药物Paxlovid也已在20年2019年的时候得到 FDA紧急救援动用授权许可。据辉瑞新有限公司平均 Comirnaty 和 Paxlovid 将在 2022 年得到 540 亿外币的总市场销额,这其中 Comirnaty 的影响力为 320 亿外币。
除新冠物品外,卖额前3位的分为是阿哌沙班(ELIQUIS)、哌柏西利(IBRANCE)和沛儿13和20,分为给我们收入水平59.70 亿澳元、54.37 亿澳元和 52.72 亿澳元。不仅而且,些重磅消息衣服也给我们是不错的的收益的,比如:乳线癌靶向药物药CDK4/6调节剂Ibrance高度卖额达54亿澳元。
罗氏
罗氏2015时间内总总营业额为687亿人民币 ,环比上升上升8.4%。受动物像药影响力,罗氏化工业务量收入来源为490亿人民币 ,上升仅3%。在其中,技术创新泡脚药括多发病性疏松口服药剂Ocrevus(50.510亿瑞士队法郎)、血友病口服药剂Hemlibra、脊髓性肌减少症口服药剂Evrysdi等上升比较快。另,新冠改善口服药剂也分享了营销上升:Ronapreve 用在高危性行为新冠患病者,2021整年总营业额18亿人民币 ;Actemra/RoActemra 用在病情比较重的时候新冠肺气肿患病者,2015时间内总营业额13.55亿人民币 。
但“旧三驾车马”贝伐珠单抗、曲妥珠单抗、利妥昔单抗保持下划,銷售额连续77.49亿德国法郎,分别是同比增涨下划38%、37%和28%,“新三驾车马”帕妥珠单抗、阿替利珠单抗、贝伐珠单拉伸强度动一定的增涨,但整体布局癌肿业务范围的业务板块纯收入仍下划11%。
艾伯维
2015时间内艾伯维一整年盈利563亿元,同比涨幅率涨幅22.7%。其知名好护肤品Humira(阿达木单抗,淘宝商品名:修美乐)最终超出200亿元价位,到达206.94亿元。仅仅,Humira很容易将遇到专利权峭壁,202三年修美乐在俄罗斯的首批生物学近似药即将迎来开卖。以至于,艾伯维正急于优化其自身业务免疫力板的还有俩种好护肤品Rinvoq(乌帕替尼)和Skyrizi(瑞莎珠单抗)以维护艾伯维在自免前沿技术战略地位。
202一年年度审计报告显现,Skyrizi售卖额为29.39亿澳元,环比环比的增加84.9%;内服JAK1遏药品Rinvoq的盈利到16.6亿澳元,环比环比天霜寒气超100%。艾伯维预期这同价位货品2025年的售卖额有机会到150亿澳元。
最后,艾伯维没有正面户外拓展训练肺部肿瘤学、美感、运动神经数学和眼数学等好几个的领域的业务员开发。
诺华
202在一年诺华总营业额为5115亿外币,环比成长成长6%。在当中消除炎症药Cosentyx(司库奇尤单抗)和大脑性药 Entresto(沙库巴曲缬沙坦钠) 己经是诺华 2021 年最好销的性药和重点成长能量,卖出额各分为为 47.2 亿外币和 35.5 亿外币。纵然诺华开展 Entresto 的年最高值卖出额将突破 50 亿外币,但 Entresto迅速也将存在认证峭壁。
额外,诺华的脊髓性肌萎靡表观遗传的治疗方法Zolgensma在202半年市场业务收益达标13.5000万澳元,比扩大46%,成功率踏入“50亿澳元具乐部”,具体依赖于在国外和新的行业市场的增长并且 澳大利亚的行业市场的安稳市场业务。
2020年,诺华的并购重组健身动作将当上中心点。还有就是,诺华精准预测山德士(Sandoz)旗下的仿制药业务部将与上一场年差不多。
默沙东
202半年6月,欧加隆首次从默沙东转换,并在纽交所开卖网上交易,集中在女人安全。默沙东“健康减肥”后,202半年变现銷售量量额487亿澳元。其当红女星成品Keytruda銷售量量额173亿澳元,环比增加20%,是默沙东的必要收入水平增加因素。口服药新冠口服药莫匹拉韦(molnupiravir)虽说202半年 14月才被特别紧急许可用的,但其中一个月就卖了9.53亿澳元。HPV接种疫苗銷售量量额57亿澳元,环比急剧增加44%。腿部肌肉放松下来剂 Bridion 的銷售量量额增加了 28%,达标 15 亿澳元。子宫卵巢癌控制口服药 Lynparza 的銷售量量额增加了 36%,达标 9.89 亿澳元。
其实,未来发展默沙东始终政治危机一个又一个。在辉瑞的 Paxlovid ,和多新冠服用调理药获准后,molnupiravir还可带来多少钱推销利润?而 Keytruda尽管已成定局变成了天下上最受欢迎的药,但到 2028 年 Keytruda 失掉专利权防护时,集团公司会不有补位產品?
百时美施贵宝
202在一年百时美施贵宝(BMS)推销额464亿外币,比的增加9%。消费量优化前三的制剂主要是抗肿瘤制剂Revlimid(来那度胺)、抗血凝制剂Eliquis(阿哌沙班)及其Opdivo(纳武利尤单抗)推销额主要为128.25000万外币、107.610亿外币、75.23000万外币。
不过去那度胺没多久便将会面临仿制药的良性竞争,BMS开展,该药2023年的市场销售总额额仅有96亿-100亿元,就此次年开展将减掉 20 亿至 25 亿元。 阿哌沙班的下列至关重要专利证书也将在2026年到期日。而O药的市场销售总额额也还未到K药的半页,且其2023年又遭受了三线肝上皮细胞癌和三线后期1.肺癌应用症撤回来,并且从但是上看,差距2023年,Opdivo又来到发展之势。
要补充消耗,BMS布局合理了细胞系保健法。现在现有几款CAR-T保健法在加拿大成功上市,2018年Abecma净利润1.64亿元,Breyanzi净利润8700万元。BMS孩子频频全新升级企业产品地埋管。
葛兰素史克
葛兰素史克(GSK)2022年业务员额34一千万人民币,同期相比的增长5%。表中,GSK与Vir Biotechnology加盟规划设计的新冠表面抗原中成药Xevudy(Sotovimabb)每年业务员额达 9.58亿人民币(12.3000万英镑)。但近年4月,欧美FDA回应,已经不再软件代理权Xevudy在欧美丝毫省份医疗新冠,的原因是就此软件代理权标准容量的Xevudy不太概率对当下最主要的时兴的BA.2变种细菌医疗有效率。
GSK的另一方面这两种年市场经营总额以上 10 亿澳元的品牌是:COPD三联针灸Trelegy Ellipta(糠酸氟替卡松/乌美溴铵/维兰特罗吸进去粉雾剂)和消除炎症药Nucala(美泊利单抗)。而带状病毒性疱疹狂犬疫苗Shingrix首年诞生市场经营总额降低,2023年市场经营总额为 17.2 亿人民币。但,GSK我认为在大常用然后 Shingrix市场经营总额将回升。
GSK透露将在2020年上半年将大众旗下的使用者相关部门直接香港上市,工厂平均2020年药厂和役苗业务流程的修改后投资回报将增加12%至14%,经销商额将增加5%至7%。
赛诺菲
赛诺菲2022年净利润377.65亿欧,去年同期的发展7.1 %。至少制药厂行业流程净利润合计数 269.70亿欧,去年同期的发展7.6%;预防针行业流程净利润63.25000万欧,去年同期的发展6.8%。至少,大公司金牌免疫系统物料达必妥(度普利尤单抗)2022年售卖净利润去年同期的发展52.7%达52.49亿欧,并马上全力以赴奋战100亿+欧的方向。其的发展关键在于幼童、青䒚年心、6-1一岁幼童特应性皮疹女性的要坚持放出,已经在过敏性哮喘、慢性病鼻-鼻窦炎伴鼻息肉(CRSwNP)满足症上的价格标签增大和女性浸入。
在肺炎肺炎接种预防针业务领域个方面,纵然赛诺菲长期保持了智领主导地位, 但4.季度、半年度全.球甲型甲流肺炎肺炎接种预防针市场营销额增涨了 12.4%,市场营销额约为 12.4 亿欧元。美的情况报告更佳严重,往年同期甲型甲流肺炎肺炎接种预防针销售量大跌 48.3%,赛诺菲2021长期性在美的甲型甲流肺炎肺炎接种预防针销售量增涨了 13.6%。
阿斯利康
2023年,阿斯利康销售额374.4亿加元,比提高41%。中国经济危机式提高具体有赖于对亚力兄药厂(Alexion)的收构及新冠预苗Vaxzevria。从Alexion赚取的稀有病药物剂量合计数贡献者了36亿加元的销售额。腺病原体形式预苗Vaxzevria在法国和欧洲经济共同体开卖,全年度供货了25000万剂,纳入到39.86亿加元。额外,阿斯利康在癌症保险业务仍要保持飞速提高(+19%),到136.64亿加元。
阿斯利康202在一年新兴起来行业销售量额以上芬兰区,为122.8100万澳元,约为环球收录的1/3,2021 年阿斯利康在我国保证盈利 60.11 亿澳元,同期相比成长12%。
阿斯利康不断2022财年的总营业收入扩大将在15%至15%两者,全国区每月销售业绩可能造成中个六位数比倒滑动,主要因集采和社保的保持损害。
 © 2020 星空官方网页版-星空(中国)
版权所有
