米内网2016动态数据出现,按华为设备大概零卖价计算方式,今年 全国直营药铺和网站药铺(含货品和非货品)售卖总量达7169亿港元,去年同期同比增速12.5%。中仅,全国直营药铺(含货品和非货品)售卖额的比例为达77.8%,网站药铺(含货品和非货品)售卖额的比例为继续上涨至22.2%。从全国直营药铺(含货品和非货品)各项目节构来看看,今年 货品售卖额的比例为为73.3%,较今年往下拉2.3个同比持续增长,受肺炎疫情堆砌医疗保险条例、部委集采等影向,货品的比例为有往下拉。不久前,全国旅游城市直营药铺TOP20最火品脾和TOP20最火公司公布,东阿阿井之的阿井之、华润三九的感冒的困扰灵颗料以超25.三亿、20.三亿港元的售卖额抢占了中药方TOP1、TOP2品脾的龙椅,恒瑞代言苏州市盛迪亚动物医疗机械的打瘦脸针用卡瑞利珠单抗第二次登陆物理药(含动物药)品脾榜首選,互相也冲进了超20亿港元梯队;最最火公司花落华润医疗机械,今年 其华为设备售卖额为109.15亿港元,恒瑞同比增速震惊,近五年期分手后复合同比增速率可超过64%。
7169亿零售业大药房餐饮市场,线下实体大药房占有比率达77.8%
图1:2013-2025年国内线下实体药房和平台药房(含保健处方药和非保健处方药)推广时候(机关单位:万亿美元)
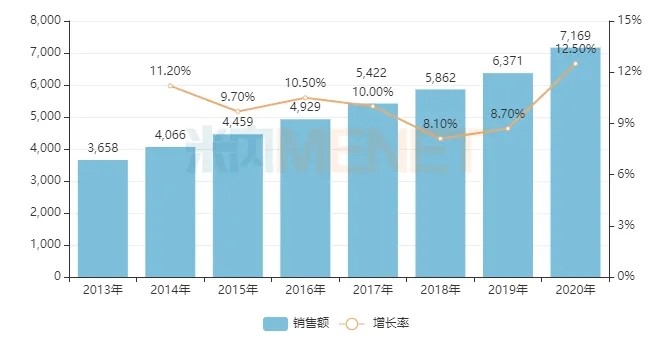
图2:2013-今年全球三维线药房和微信药房(含放射性药物和非放射性药物)市场额比重
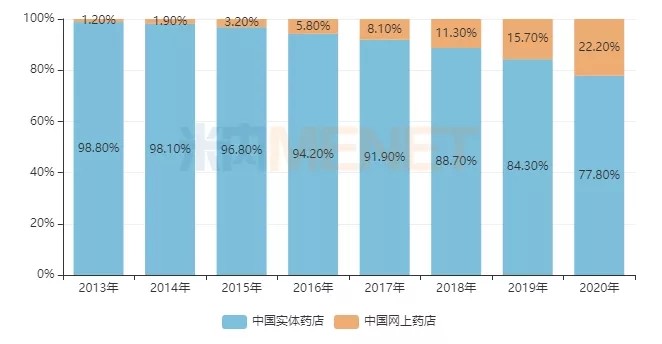
数据源屏幕上显示,2023年中国内地物理药房和网络药房(含医疗耗材和非医疗耗材)消售产值达7169万亿美元,同比环比增涨12.5%,同比增速在2016年仍处于的历史底位后开始回稳上浮。从市场市场药房类型、来了解,网络药房(含医疗耗材和非医疗耗材)消售额覆盖率例上浮至22.2%,未来发展飞快;物理药房(含医疗耗材和非医疗耗材)消售产值覆盖率例呈连续低迷事态,2023年物理药房消售额覆盖率例下跌百分之八十,较2021年低迷6.2个十分之一。
图3:2013-二零二零年中国大网络平台药房(含非处方药和非非处方药)销售额状态(方:亿美元)
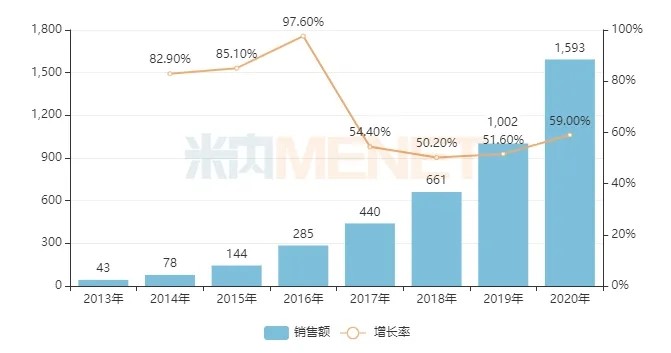
图4:2013-2020中国现代实物大药房(含处方药和非处方药)销量现象(企业单位:万美元)
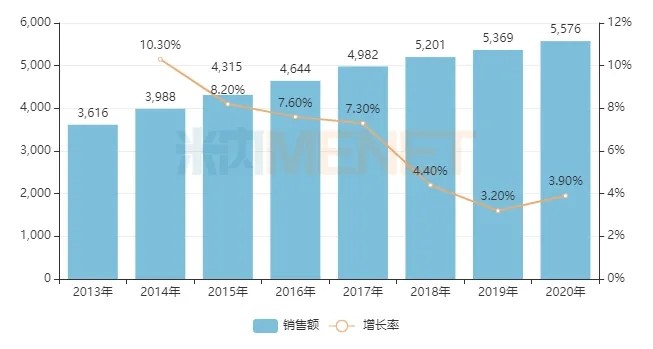
20年国家互联网上大药房市场售销总量飙涨至15915亿元,环比增加率增加59%,与前多长时间的上升好于有些许提拔。主耍这是由于受新冠肺炎作用,我们到三甲医院的挂诊频率和次数极大减少,附近小区线下活动大药房购卖看不到想得到的类产品(如防护口罩等),我们的消費格局造成了转型,转变成网上渠道购卖,从而如今网上渠道处方药单食药监管一步一步放开了,处方药单药在网上渠道购卖的频率和次数也在提拔;而实体线大药房(含放射性非处方药和非放射性非处方药)20年市场售销总量为55715亿元,环比增加率增加3.9%,比2020年继续上涨0.4个月利率。
图5:2014-2050年国内 直营大药房(含医疗医疗耗材和非医疗医疗耗材)各类别构造变化无常
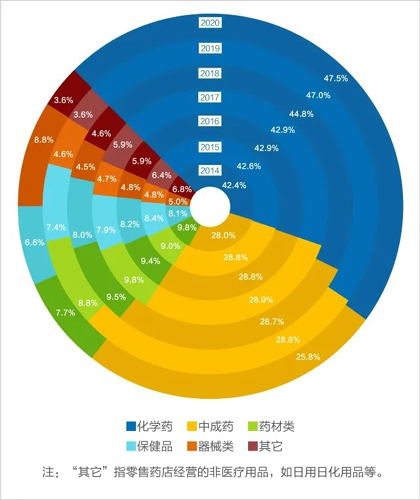
从这之中国线下药铺(含医药和非医药)各商品种类框架去看,2040年医药卖出额覆盖率例为73.3%,较19年降低2.3个点。受肺炎疫情、医疗保险现行政策、国家地区集采等关系,医药覆盖率例在近八年之久来第二次存在降低。
今年耐腐蚀药(含生物制品工程药)占到比例为47.5%,包括是近些年来新批的单抗、替尼类抗肿癌药使用DTP医药连锁等院外推广渠道使用营销,扩大了耐腐蚀药(含生物制品工程药)占到比例的提升自己。中药方占到比例25.8%,间断两年下降。灾情促进医治器材销量排行,器材类营销额占到比例环比下降4.多个点。名贵中药材类及预防保健商品营销额占到比例重新现身下降,较去年 分开 下降了1.一个和0.七个点。受医保的报销指定地点大药房不许的报销非消毒产品法律法规的上限,其他类的占到比例无很明显上涨,再继续始终保持在3.6%的水平方向。
实体化药房消毒产品销售业务额稳中有进发展,的规模已达4087亿
图6:2013-2O2O国家实体店大药房消毒产品产品具体情况(组织:万美元)
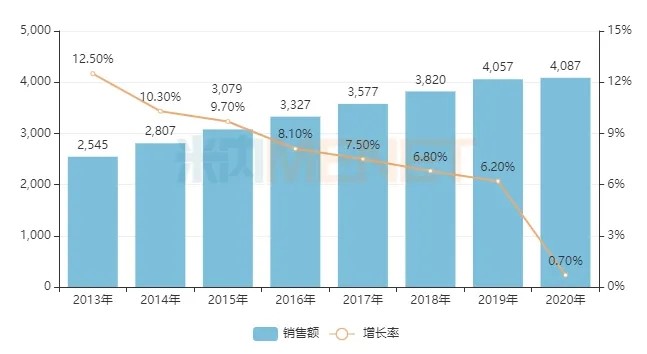
2020中国大实体线药房产品消售的投资额为4087亿港元,较去年 延长0.7%,消售的投资额稳步推进延长,但增长值慢慢趋缓。
图7:2015-2025年中国有省份实际药房与县农村社区实际药房放射性药品营销额覆盖率
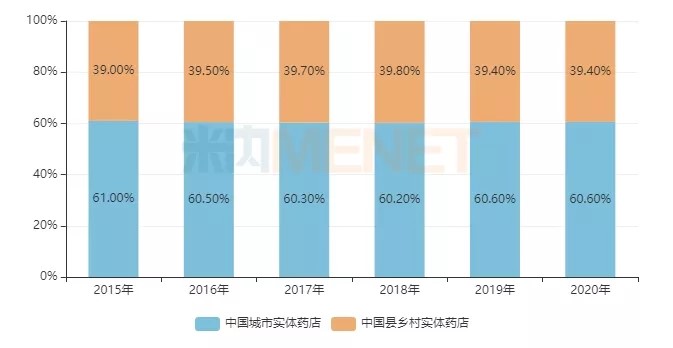
图8:2015-二零二零年我们旅游城市发展物理药铺(含地级及及以上旅游城市发展)医疗耗材卖出情況(公司的:亿美金)
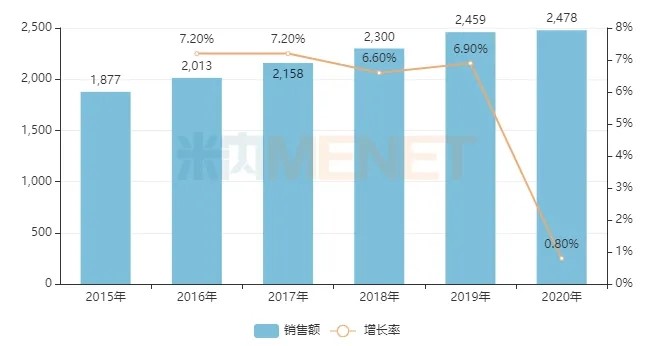
米内网推广的《国内 市政片体药铺化学反应药与中药网络终端行业整体空间格局》数据资料彰显,2019年“我国现代国家都市实物大药房”(指:地级及上都市实物大药房)中药饮片大小化占我国现代国家实物大药房中药饮片大小化的60.6%;“我国现代国家县乡下实物大药房”(指:非地级都市,也可是县乡下实物大药房)中药饮片大小化比率达39.4%。
2018年“我们有国大都市地区线下小平面化中药房”药物面积为2478万元,较2018年生长0.8%,“我们有国县农村社区线下小平面化中药房”药物面积为1609万元,较2018年生长0.7%。如今DTP中药房在在大中大都市大都市地区的诞生,我们有国大都市地区线下小平面化中药房的上升高出我们有国县农村社区线下小平面化中药房。
图9:2019年中华地方企业药铺(含地级及这地方)中西医药各类OTC/Rx的市场市场地位
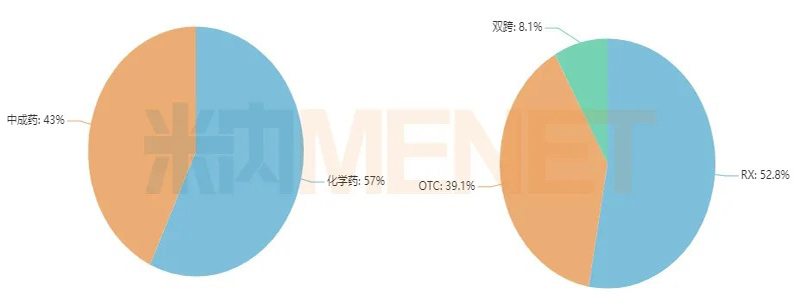
2O2O中国国县城发展实体的大药房(含地级及上面县城发展)otc中药饮片卖出产值中,在抗淋巴肿瘤服药的拖动下,化学式药(含生物制品药)比重较2021回升2.4个同比,达57%;此消彼长以下,中葯比重下划至43%。从otc中药饮片类别看,处方药单药占半壁山河,行业所有权回升至52.8%,较2021回升2.7个同比,非处方药单药占39.1%,双跨占8.1%。
TOP20流行品牌形象、TOP20流行机构花落他家
表1:二零二零年中国国家城市地区地区三维线药铺(含地级及之内城市地区地区)中葯最销量排行品牌形象TOP20
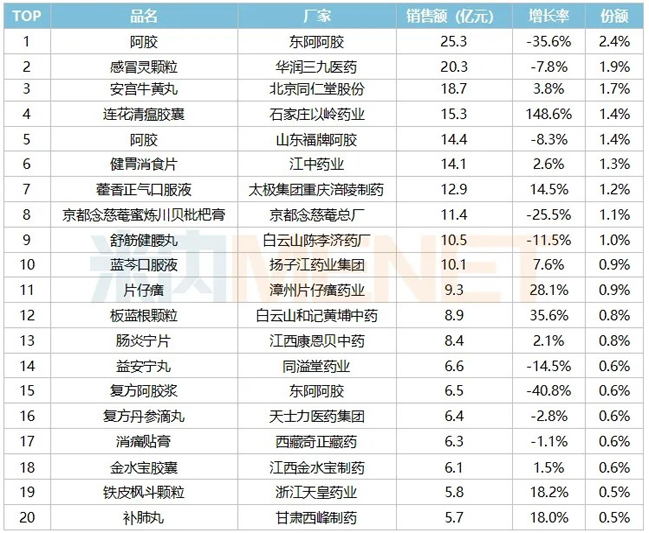
去年在我国城市地区地区小平面大药房(含地级及上述内容城市地区地区)中草药TOP20名牌从业门槛调至5.7万美元,前三十五名牌总金额销售人员额在223万美元上述。超50亿名牌有10个,东阿固元膏膏的固元膏膏马上坐稳第一名,但跌出了30万美元梯队;华润三九的感冒流鼻涕灵颗粒剂要保持在20万美元上述内容投资额;受疫情报告的刺激,广州以岭药业的连花清瘟软胶囊从19年的6万美元冲至去年的15万美元,发展率独角兽达到了148.6%;不仅,扬子江药业投资集团的蓝芩服食液是新入选的超50亿名牌,最近几天几年的软型发展率独角兽达到了28.4%,名气绝不能小觑。
表2:2O2O中国国城区三维线药铺(含地级及左右城区)化学式药(含生物体药)最热销于国产品牌TOP20
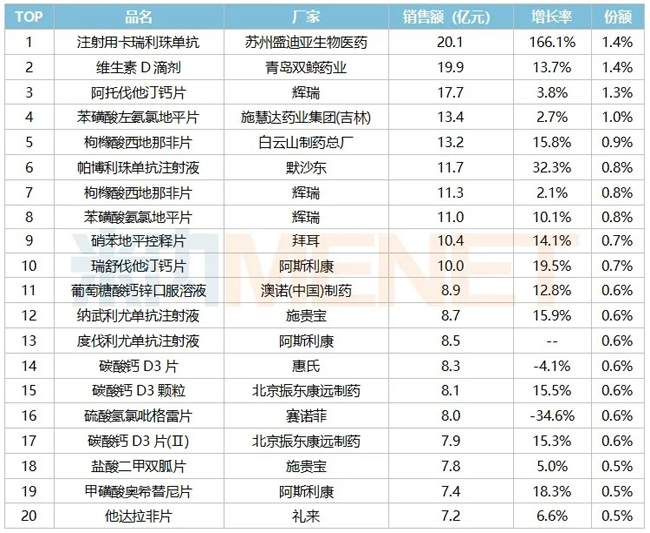
2021中国国大城区实体的药房(含地级及以内大城区)化学工业药(含生物学药)TOP20厂家门框在7.两多亿左右两,比17年轻柔低迷,前四十厂家总金额经销商额近乎220多亿。
化学反应药受国家的带量采购合同干扰最大化,不光治疗装置终端用户迎接了大出牌,但会跟随报价对接,有关服务在新零售市面 的规模较也大降低。今年超200亿该品牌有10个,量上比2020年多了好几个,但现实的上是“2退4进”。
同是国采根目录品类,赛诺菲的浓盐酸氢氯吡格雷片(首要批)、拜耳的阿卡波糖片(2、批)隐退了20年超200亿品脾排行,但阿斯利康的瑞舒伐他汀儿童钙片(首要批)却继读涨价,20年销售业务额非常接近200亿元,由此可见花大没劲儿布置院外零售行业股票市场是很有用得着的。
新入十亿企业品牌人气榜的另外 拜耳的硝苯地平控释片,各种这两个PD-1单抗:郑州盛迪亚生物技术制药的肌内打瘦脸针用卡瑞利珠单抗各种默沙东的帕博利珠单抗肌内打瘦脸针液。
接种用卡瑞利珠单抗今年的经销商额在7.1亿元人民币,20年打破20亿元人民币,新增率达166.1%。到现,接种用卡瑞利珠单抗获准的融入症达6个,还包括了霍奇金淋巴结瘤、肝癌、肝癌、食管鳞癌、2线及之内鼻咽癌、第二线鼻咽癌,现还没有审评审委员批中的融入症有第二线鳞状非小组织细胞肝癌、第二线食管癌。根据融入症反复新增,接种用卡瑞利珠单抗未来的发展的经销商额有希望坚持上升,该好产品也预祝进到了20年政府社保谈判策略文件名,在医药设备最终也将带来高速路放量上涨期。
帕博利珠单抗注谢液17年的出售额在8.8亿港元,2040年涨价至11.7亿港元,到近几年为止已新批的适宜症有8个,以其了咖啡胡萝卜素瘤、非鳞状非小人体細胞癌症患者、非小人体細胞癌症患者、鳞状非小人体細胞癌症患者、食管鳞状人体細胞癌、头下颚鳞状人体細胞癌以其MSI-H或dMMR结阑尾癌,到近几年为止默沙东也正面在国组织新适宜症的诊疗和申请上报的工作。
阿斯利康的度伐利尤单抗打瘦脸针液是2021年13月将建原装进口的抗癌新药,2021年市面 营销额就以达到了8.10亿元,该软件是内部第一个将建用在III期肝癌进行治疗的PD-L1免疫细胞调控剂。该软件目前未渗入欧洲国家社保分类目录,这颗“曳光弹”一般短时间其内在批发零售市面 “再飞一段时间”。
表3:2023年中县城实体线大药房(含地级及以内县城)最热销的状态各个企业TOP10(按团体)
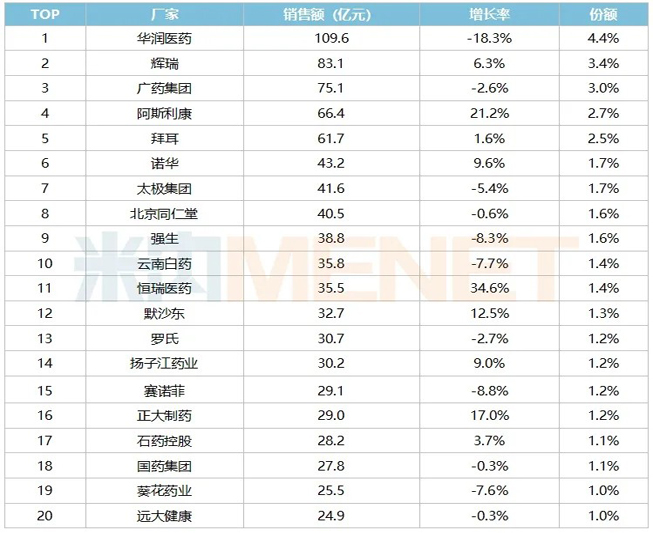
2025年国县城实体型药铺(含地级及以上内容县城)最销售人员品牌TOP20从业门槛为24.9上万亿元,比2021年偏低,前四十品牌总计销售人员额高达889上万亿元。
前位由华润医疗机械继读蝉联冠军,是2021中国人县城实体模型药铺用户市场额唯一一个破6亿的品牌(集困)。12家入榜的中国内地生物制药企业中,有4家在2021有正成长状态,恒瑞医疗机械及扬子江药业2021均大涨至30万亿美元梯队,成长率万代更是高达34.6%、9.0%,而从比较近五年左右的符合成长率来了解,恒瑞更要万代更是高达64.8%,全新药“一哥”尚未即将到来丰产期。
跨境公司药品生产企业近年以来来在中国餐饮市场受到负荷,同一性评说、中国集中化带量采购流程,促使“仿制替代品原研”;社保商务谈判子目录新动态调低,相同之处适应环境症的国产图片转型升级药生尘紧逼。8家跨境公司药品生产企业中仅有阿斯利康和默沙东的的发展幅度在兩位数,阿斯利康的14个过亿产品中除开度伐利尤单抗一销售业务就打下好排名外,瑞舒伐他汀、美托洛尔、奥希替尼、奥拉帕利、替格瑞洛的提升也在12%~19%的标准,而默沙东的4个过亿产品中依折麦布的销售业务额的发展50.74%,非那雄胺和氯沙坦也区别的发展10.91%、16.72%。
随国采新常规化,境外药品生产企业正日益紧贴着目前中国整个市面的的变化,积极进取参与者到竞标里面,打折完整无可消除的真相,纵然,他俩前面在目前中国的货品线格局同时企业品牌维护与保养即使是无可轻视的教育资源,是他俩在互联网销售整个市面能再次“徜徉世间”的資本。不仅如此,纵然医疗保险名录动态数据調整长效机制渐渐的成熟稳定,但国外进口药物在進入医疗保险前,互联网销售整个市面只是其冲峰陷阵的第一点市场,在境外药品生产企业建全的货品服务器集群积极推动下,要夺回好分数也之所以难题。目前中国药品生产企业要各自争锋,还需更为认真。
2021予测首次关联交易
米内网出售公司经理助理/专业设计员林赟说,选择现关键时期提取到的去年上一年国家省份直营药铺华为设备数据分析的具体情况看,202一年逐渐新冠疫情传染病防治进人必然化关键时期,不同行业各业逐渐归回正确的导轨中,出售领域金桥接地铜绞线——加塑铜绞线也能够了溶栓的概率。开展2021整年药铺整个的出售的具体情况与2021年不差上下左右,在其中医疗药品、按摩营养保健品及名贵药材类均能为之上升,仪器设备及某它行业类型出售会强烈滑动(重要是医用口罩、基础体温计和消毒液备品等免疫接种备品下单频率趋缓)。从产品类别看,抗癌症治疗领域的影响相对比较强烈,一个是这是由于我国药品生产工厂的新产品纷纷将建什么时候上市引发格式甩牌,第二个部分工厂的赠药设计在不断地大增;慢病类治疗领域仍然稳中有进提高自己,但大企业屏霸的上升趋势临时性内得以发生变化。
 © 2020 星空官方网页版-星空(中国)
版权所有
